Modelo de Negocio: Lienzo Canvas
Reporte Integrado - Capítulo 3 | ID Empresa / Organización: 20
Organización: Autoservicio Marito
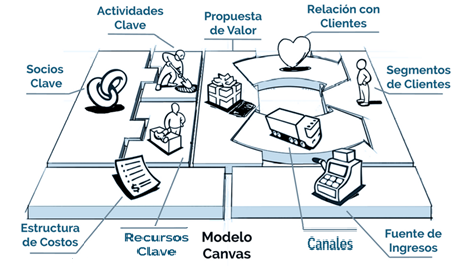
Brújula Estratégica: Objetivos Estratégicos y Bloques Canvas Vinculados
| Enunciado del Objetivo | Bloque Canvas Asociado |
|---|---|
| En el marco del Capital Financiero, en los próximos 2 años, se espera reforzar en **las Fuentes de Ingresos** un incremento sobre Ventas en un valor estimado de 15%. | las Fuentes de Ingresos |
| En el marco del Capital Manufacturado, en los próximos 3 años, se espera equilibrar en **la Estructura de Costos** una disminución sobre Costos en un valor estimado de 11%. | la Estructura de Costos |
8. Asociaciones Clave
- Fortalecimiento:
Red de seguridad vecinal o cámara de comercio local. - Socios Estratégicos:
Distribuidores mayoristas de bebidas (para promociones compartidas). - Relaciones Mutuas:
Compras diarias y acuerdos por volumen con proveedores locales de frescos (verdulería, panadería y lácteos).
7. Actividades Clave
- Primarias: Asociadas al producto: Logística Interna, Operaciones, Logística Externa, Marketing y Ventas, Servicios Post-venta
- Apoyo: Encargadas de proporcionar recursos e infraestructura para llevar a cabo las actividades primarias: Infraestructura de la Empresa, Gestión de RRHH, Desarrollo Tecnológico, Compras / Abastecimiento
- Centrales: Negociación y compra a distribuidores mayoristas; gestión diaria de inventarios; mantenimiento de la higiene y exhibición de productos; ejecución del programa de fidelidad.
6. Recursos Clave
- Físicos: Local comercial bien ubicado, estanterías y heladeras exhibidoras.
- Humanos: Personal de atención en caja y reposición.
- Financieros: Capital de trabajo circulante para compras de contado.
2. Propuesta de Valor
- Solución / Producto:
Venta minorista de alimentos frescos, productos de almacén y artículos de limpieza de primera necesidad. - Problema Atendido:
Falta de tiempo y escasez de opciones de compra cercanas con precios justos. - Beneficios Clave:
Ahorro de tiempo en traslados, atención personalizada y abastecimiento diario económico en el barrio.
4. Relaciones con los clientes
- Captación: Trato cordial y promociones de bienvenida a los vecinos nuevos
- Fidelización: un trato familiar y de confianza para asegurar la recurrencia diaria
- Ventas: asistencia personal directa en el local para recomendar productos complementarios
3. Canales
- Comunicación: Boca a boca barrial y cartelería llamativa en la fachada
- Distribución: entrega física directa en el mostrador del local comercial
- Soporte: atención inmediata en caja para cambios o consultas
1. Segmentos
- Perfil:
Familias de jóvenes y turistas de fin de semana de zonas aledañas - Localización:
de La Matanza en la Provincia de Buenos Aires - Socioeconómico:
con capacidad de pago en efectivo - Comportamiento:
alta sensibilidad a la calidad
9. Estructura de Costos
Fijos:
Alquiler del inmueble comercial, servicios públicos (electricidad para heladeras), sueldos e impuestos.
Alquiler del inmueble comercial, servicios públicos (electricidad para heladeras), sueldos e impuestos.
Variables:
Reposición del stock de mercadería de alta rotación y logística de fletes.
Reposición del stock de mercadería de alta rotación y logística de fletes.
Claves:
la mano de obra o, repitiendo un punto anterior, el uso de materias primas.
la mano de obra o, repitiendo un punto anterior, el uso de materias primas.
5. Fuentes de Ingresos
Mecanismo y Medio:
Ingresos transaccionales por la venta directa de productos al consumidor final / operando principalmente mediante cobros en efectivo y billeteras virtuales
Ingresos transaccionales por la venta directa de productos al consumidor final / operando principalmente mediante cobros en efectivo y billeteras virtuales
Flujo:
de acreditación inmediata
de acreditación inmediata
Mapeo del Modelo de Negocio Canvas en el marco de los 6 capitales <IR>
Esta es la proyección automática de cómo el Modelo de Negocio Canvas alimenta y sostiene los Capitales del Reporte Integrado
Cap. Financiero: Sostenido por sus Fuentes de Ingresos ➠ {f(m), f(i)}
- Segmentos de Mercado f(m)
- Perfil: Familias de jóvenes y turistas de fin de semana de zonas aledañas
- Localización: de La Matanza en la Provincia de Buenos Aires
- Socioeconómico: con capacidad de pago en efectivo
- Comportamiento: alta sensibilidad a la calidad
- Fuentes de Ingresos f(i)
- Mecanismo y Medio: Ingresos transaccionales por la venta directa de productos al consumidor final / operando principalmente mediante cobros en efectivo y billeteras virtuales
- Flujo: de acreditación inmediata
Cap. Manufacturado: Determinado por Canales,Reursos, Relaciones con Cliente, Actividades y Costos ➠ { f(c), f(rc), f(rcv), f(acv), f(ec)}:
- Canales f(c),
- Comunicación: Boca a boca barrial y cartelería llamativa en la fachada
- Distribución: entrega física directa en el mostrador del local comercial
- Soporte: atención inmediata en caja para cambios o consultas
- Recursos Clave f(rc),
- Físicos: Local comercial bien ubicado, estanterías y heladeras exhibidoras.
- Humanos: Personal de atención en caja y reposición.
- Financieros: Capital de trabajo circulante para compras de contado.
- Relaciones con los clientes f(rcv),
- Captación: Trato cordial y promociones de bienvenida a los vecinos nuevos
- Fidelización: un trato familiar y de confianza para asegurar la recurrencia diaria
- Ventas: asistencia personal directa en el local para recomendar productos complementarios
- Actividades Clave f(acv),
- Primarias: Asociadas al producto: Logística Interna, Operaciones, Logística Externa, Marketing y Ventas, Servicios Post-venta
- Apoyo: Encargadas de proporcionar recursos e infraestructura para llevar a cabo las actividades primarias: Infraestructura de la Empresa, Gestión de RRHH, Desarrollo Tecnológico, Compras / Abastecimiento
- Centrales: Negociación y compra a distribuidores mayoristas; gestión diaria de inventarios; mantenimiento de la higiene y exhibición de productos; ejecución del programa de fidelidad.
- Estructura de Costos f(ec)
- Fijos: Alquiler del inmueble comercial, servicios públicos (electricidad para heladeras), sueldos e impuestos.
- Variables: Reposición del stock de mercadería de alta rotación y logística de fletes.
- Claves: la mano de obra o, repitiendo un punto anterior, el uso de materias primas.
Cap. Intelectual: Impulsado por su Propuesta de Valor, Recursos Claves, Actividades Clave➠ {f(v), f(rc), f(acv)}:
- Propuesta de Valor f(v)
- Solución / Producto: Venta minorista de alimentos frescos, productos de almacén y artículos de limpieza de primera necesidad.
- Problema Atendido: Falta de tiempo y escasez de opciones de compra cercanas con precios justos.
- Beneficios Clave: Ahorro de tiempo en traslados, atención personalizada y abastecimiento diario económico en el barrio.
- Recursos Clave f(rc)
- Físicos: Local comercial bien ubicado, estanterías y heladeras exhibidoras.
- Humanos: Personal de atención en caja y reposición.
- Financieros: Capital de trabajo circulante para compras de contado.
- Actividades Clave f(acv)
- Primarias: Asociadas al producto: Logística Interna, Operaciones, Logística Externa, Marketing y Ventas, Servicios Post-venta
- Apoyo: Encargadas de proporcionar recursos e infraestructura para llevar a cabo las actividades primarias: Infraestructura de la Empresa, Gestión de RRHH, Desarrollo Tecnológico, Compras / Abastecimiento
- Centrales: Negociación y compra a distribuidores mayoristas; gestión diaria de inventarios; mantenimiento de la higiene y exhibición de productos; ejecución del programa de fidelidad.
Cap. Humano: Reflejado en sus Canales ➠ f(c):
- Canales f(c),
- Comunicación: Boca a boca barrial y cartelería llamativa en la fachada
- Distribución: entrega física directa en el mostrador del local comercial
- Soporte: atención inmediata en caja para cambios o consultas
Cap. Social/Relacional: Construido sobre las Relaciones con Clientes y sus Asociaciones Clave ➠ {f(sc), f(rc)}:
- Relaciones con los clientes f(rcv),
- Captación: Trato cordial y promociones de bienvenida a los vecinos nuevos
- Fidelización: un trato familiar y de confianza para asegurar la recurrencia diaria
- Ventas: asistencia personal directa en el local para recomendar productos complementarios
- Asociaciones Clave f(rc)
- Fortalecimiento: Red de seguridad vecinal o cámara de comercio local.
- Socios Estratégicos: Distribuidores mayoristas de bebidas (para promociones compartidas).
- Relaciones Mutuas: Compras diarias y acuerdos por volumen con proveedores locales de frescos (verdulería, panadería y lácteos).
Cap. Natural: Sostenido por su Propuesta de Valor y Recursos Claves ➠ {f (v), f(rcv), f(acv)}:
- Propuesta de Valor f(v)
- Solución / Producto: Venta minorista de alimentos frescos, productos de almacén y artículos de limpieza de primera necesidad.
- Problema Atendido: Falta de tiempo y escasez de opciones de compra cercanas con precios justos.
- Beneficios Clave: Ahorro de tiempo en traslados, atención personalizada y abastecimiento diario económico en el barrio.
- Recursos Clave f(rc)
- Físicos: Local comercial bien ubicado, estanterías y heladeras exhibidoras.
- Humanos: Personal de atención en caja y reposición.
- Financieros: Capital de trabajo circulante para compras de contado.
- Actividades Clave f(acv)
- Primarias: Asociadas al producto: Logística Interna, Operaciones, Logística Externa, Marketing y Ventas, Servicios Post-venta
- Apoyo: Encargadas de proporcionar recursos e infraestructura para llevar a cabo las actividades primarias: Infraestructura de la Empresa, Gestión de RRHH, Desarrollo Tecnológico, Compras / Abastecimiento
- Centrales: Negociación y compra a distribuidores mayoristas; gestión diaria de inventarios; mantenimiento de la higiene y exhibición de productos; ejecución del programa de fidelidad.
Matriz de Integración: Canvas ➠ Estados Contables
| Modelo de Negocio Canvas | Estado de Situación Patrimonial | Estado de Resultados | Flujo de Efectivo (Método Directo) | Justificación Semántica / Algorítmica |
|---|---|---|---|---|
| 1. Segmentos de Mercado | Créditos por Ventas: |
Ventas Netas: |
Flujo Operativo (Cobro por ventas) |
El segmento de clientes tracciona la demanda real (Ventas) y determina la velocidad de conversión a efectivo. |
| 2. Propuesta de Valor | Bienes de Cambio:
Bienes de Uso: Activos Intangibles: |
Ventas:
Costo de Ventas: (Impacto en margen) |
Flujo Operativo (Eficiencia en Cobros vs Pagos) |
La promesa de valor se materializa en el inventario de calidad y en intangibles. Su éxito eleva los ingresos y justifica la prima de precio. |
| 3. Canales de Comunicación | Bienes de Uso:
|
Gastos de Comercialización:
Gastos de Administración: |
Flujo Operativo (Pagos comerciales y de marketing) |
La infraestructura para entregar el valor requiere inversión fija (Bienes de Uso), mientras que la promoción genera drenajes de caja operativos. |
| 4. Relaciones con Clientes | Previsiones Ctes.:
(Garantías), Créditos por Ventas: |
Ventas:
Gastos de Comercialización: (Fidelización) |
Flujo Operativo (Costos de retención y soporte) |
Mantener y retener a los clientes impacta el gasto de ventas, genera pasivos contingentes y estabiliza el flujo de ingresos futuros. |
| 5. Fuentes de Ingresos | Caja y Bancos:
Inversiones Corrientes: Créditos por Ventas: |
Ventas:
Otros Ingresos: Resultados Financieros: |
Variación Neta del Efectivo (Total Entradas Operativas) |
La política de precios y plazos inyecta liquidez inmediata y define si la venta se traduce en caja hoy o en cuentas por cobrar mañana. |
| 6. Recursos Clave | Bienes de Uso:
Capital Social: Préstamos Corrientes: Activos Intangibles: |
Res. Financiero Negativo (Costo del capital):
|
Flujo de Inversión (CAPEX) y Financiación | Adquirir activos físicos genera egresos de inversión; financiarlos con terceros impacta los flujos de financiación y gastos por intereses. |
| 7. Actividades Clave | Costo de Ventas:
Gastos de Administración: |
Flujo Operativo (Pagos al personal e impuestos) |
El "hacer" diario de la empresa. Define la eficiencia operativa consumiendo recursos que se reflejan en pagos a nómina y proveedores. | |
| 8. Asociaciones Clave | Deudas Comerciales:
Inversiones NC: |
Costo de Ventas:
Otros Ingresos: |
Flujo Operativo (Pagos diferidos a proveedores) |
Las alianzas estratégicas optimizan el ciclo de pagos, permitiendo a la empresa financiarse reteniendo el efectivo por más tiempo. |
| 9. Estructura de Costos | Costo de Ventas:
Gastos Comercialización: Gastos Administración: Impuesto a las Ganancias: |
Flujo Operativo (Total Salidas Operativas) |
El bloque que consolida todos los drenajes de caja operativos y fiscales (materia prima, salarios, tributos). |
Posicionamiento Estratégico
Amplio
Diferenciacion
II - Amplia Diferenciación (Amplio)